L'analyse des écarts compare les résultats réels aux budgets et prévisions pour révéler où la performance diverge du plan, mais le calcul n'est que le point de départ — la valeur vient de l'identification des moteurs, des causes profondes et des actions à entreprendre.
Les équipes de finance et de FP&A utilisent les écarts de prix, de volume, de taux et d'efficacité pour décomposer les différences de chiffre d'affaires en composants spécifiques qui expliquent ce qui a réellement changé.
La matérialité et la persistance comptent plus que la magnitude seule. Un petit écart qui se répète chaque mois signale souvent un problème structurel plus important qu'une grande variation ponctuelle.
L'automatisation et l'IA dans la FP&A compressent les extractions de données manuelles et permettent aux équipes de se concentrer sur l'interprétation, l'analyse des moteurs et la réponse de gestion — le travail qui informe réellement les décisions.
Comparer les résultats financiers réels aux budgets et prévisions est essentiel pour mesurer la performance et la rentabilité. Cependant, il est important de suivre un processus structuré pour éviter les angles morts. Avec l'analyse des écarts, les équipes de finance et de FP&A identifient où les résultats divergent des plans, remplaçant les hypothèses par des preuves claires.
Explorons les principaux types et formules d'écarts avant de couvrir l'analyse des moteurs, l'interprétation des données et comment les décisions financières s'améliorent en conséquence.
Qu'est-ce que l'Analyse des Écarts et Pourquoi est-ce Important ?
L'analyse des écarts est le processus structuré de comparaison des résultats financiers réels avec les budgets et prévisions. En analysant différents types d'écarts, les équipes de finance et de FP&A peuvent identifier où et de combien les résultats réels diffèrent des estimations.
L'analyse des écarts en finance stratégique est plus qu'un simple calcul qui montre une différence numérique. L'analyse révèle des domaines où les ressources ne sont pas prioritaires, où les dépenses ont dépassé ou sont inférieures au plan, et met en évidence des anomalies de données.
Cela en fait un processus de gestion vital qui aide la finance, la FP&A et les dirigeants d'entreprise à prendre des décisions plus nuancées.
Les comparaisons d'écarts typiques incluent :
Budgets vs. réels (comment l'entreprise a-t-elle performé par rapport à la planification ?)
Prévisions vs. réels (les prédictions sont-elles précises ?)
Période sur période ou analyse des flux (comment l'entreprise a-t-elle performé par rapport aux périodes précédentes ?)
Coûts standards vs. réels (les matériaux et la main-d'œuvre coûtent-ils le montant prévu ?)
Selon les types d'écarts suivis, les équipes de finance et de FP&A peuvent :
Réallouer les ressources en fonction de la performance
Améliorer les prévisions basées sur les erreurs historiques
Réaligner la capacité opérationnelle avec la demande réelle
Corriger les inefficacités telles que les heures de travail excédentaires
Construire des preuves pour soutenir le passage des prévisions statiques aux prévisions glissantes
Formules d'Analyse des Écarts et Méthodes de Calcul
Avant de décomposer les écarts en composants, explorons les formules de base que les équipes financières utilisent pour calculer les écarts — en commençant par les différences de base en dollars et en pourcentage, puis en les décomposant en écarts de prix, de volume, de taux et d'efficacité pour une vue plus granulaire.
Formules de Base pour les Écarts en Dollars et en Pourcentage
La formule Réel – Budget/Prévision est utilisée pour calculer l'écart en dollars de base. Avant de calculer, cependant, il est important de définir des repères clairs (par exemple, mesurer l'écart par rapport à la dernière re-prévision).
La cohérence dans l'étiquetage des écarts est également cruciale (par exemple, favorable ou défavorable). Un chiffre considéré comme supérieur est défavorable pour le coût, mais favorable pour le revenu.
En attendant, le calcul des pourcentages met les chiffres en dollars en proportion (par exemple, 30 000 $ au-dessus du plan sur un budget de 2 millions de dollars est trivial, tandis qu'il est significatif sur 100 000 $). Utilisez la formule (Réel – Budget/Prévision) ÷ Budget/Prévision × 100.
Formules d'Écart de Prix, de Volume, de Taux et d'Efficacité
Certaines situations nécessitent plus que des calculs de base en dollars et en pourcentage pour décomposer davantage l'écart dans les contextes. Par exemple, un écart de coût de matériel de 40 000 $ suggère que plus d'unités ont été utilisées que prévu, ou que les coûts unitaires étaient plus élevés que prévu.
Écart
Ce qu'il Mesure
Formule
Écart de Prix
Différence entre les coûts matériels prévus et réels
(Prix Réel – Prix Standard) × Quantité Réelle
Écart de Volume
Nombre réel de produits utilisés vs. prévus
(Quantité Réelle Utilisée – Quantité Prévue) × Coût Standard par Unité
Rentabilité des machines ou de la main-d'œuvre physique
(Heures Réelles Travaillées – Heures Prévue Travaillées pour la Production Réellement Produite) × Taux Standard
Exemple Travaillé — Écart de Prix : Un fabricant a budgétisé 8,00 $ par unité pour un composant en acier et a utilisé 12 000 unités au cours du trimestre. Le prix réel est arrivé à 8,75 $ par unité.
Écart de Prix = (8,75 $ − 8,00 $) × 12 000 = 9 000 $ défavorable
L'écart de 9 000 $ indique à la finance que le dépassement de coût provient du prix, pas du volume. Étape suivante : enquêter pour savoir si l'augmentation du fournisseur est temporaire (un pic du marché au comptant) ou structurelle (une renégociation de contrat) et si elle doit être intégrée dans les prévisions du trimestre suivant.
Exemple Travaillé — Écart de Volume : Même fabricant, même composant. Le budget supposait 10 000 unités à 8,00 $ par unité ; l'utilisation réelle était de 12 000 unités.
L'écart de volume est presque deux fois supérieur à l'écart de prix, ce qui oriente l'enquête vers la planification de la production, pas l'approvisionnement. La production réelle était-elle supérieure aux prévisions ? Y a-t-il eu des reprises ou des déchets ? Le taux d'utilisation standard a-t-il été mal défini ? La réponse détermine si la réponse est opérationnelle (corriger le processus) ou de planification (corriger le standard).
Types d'Écarts Couramment Analysés par les Équipes Financières
Les équipes de finance et de FP&A analysent les écarts de budget, de prévision, de coût et de dépense, et de revenu et de ventes. Dans chaque cas, les équipes doivent considérer les écarts financiers globaux qui établissent ce qui s'est passé avant de passer à leurs moteurs.
Les écarts de budget établissent si une entreprise a respecté un plan financier statique.
Les écarts de prévision mesurent à quel point les équipes de finance et de FP&A comprennent la trajectoire opérationnelle.
Les écarts de coût et de dépense décomposent combien un projet coûte réellement par rapport à ce qui était budgété pour celui-ci.
Les écarts de revenu et de ventes identifient la différence entre le revenu réel et la prévision (divisé en prix et volume).
Comment Réaliser une Analyse des Écarts Étape par Étape
Quel que soit le type et le besoin, il y a sept étapes clés pour s'assurer que des données fiables conduisent à une analyse des causes profondes et à une réponse de gestion exploitable.
1. Définir le Référentiel et le Périmètre
Choisissez un référentiel fixe (tel qu'un budget statique pour évaluer si votre discipline de dépenses atteint les objectifs que vous avez fixés la période précédente) et considérez les départements, périodes ou centres de coûts que vous souhaitez comparer.
2. Collecter et Valider les Données Réelles et Planifiées
Collectez les deux ensembles de données que vous souhaitez comparer. La validation de ces données garantit qu'elles répondent aux paramètres mentionnés (ce qui est plus efficace lorsqu'on utilise l'automatisation).
3. Calculer et Prioriser les Écarts
Déterminez les analyses d'écart qui aideront à répondre à la ou aux questions déterminées à la première étape. Par exemple, priorisez l'écart budgétaire pour construire une analyse de discipline de dépenses en soustrayant les dépenses budgétées des dépenses réelles. Définissez des seuils de matérialité et des règles afin de vous concentrer sur les grandes variations qui comptent réellement.
4. Décomposer l'Écart en Moteurs
Avec les calculs, déterminez si les résultats sont favorables ou défavorables, et décomposez l'écart total en composants spécifiques pour comprendre les moteurs sous-jacents (par exemple, prix et volume).
Écart de Taux : Une entreprise de services a prévu 500 heures facturables à 60 $ par heure (coût de main-d'œuvre planifié de 30 000 $). Le réel est arrivé à 500 heures à 68 $ par heure (34 000 $ réel).
Parce que les heures réelles correspondaient exactement au plan, l'écart de 4 000 $ est entièrement un problème de taux — pas d'efficacité. Cela oriente la finance vers des changements de rémunération, des changements de mix de contractants, ou un passage à un personnel plus senior sur l'engagement. Si les heures avaient également augmenté, l'analyse devrait séparer le taux de l'efficacité pour isoler les moteurs.
5. Déterminer les Causes Profondes
Enquêtez sur les causes spécifiques de l'écart, en décomposant les chiffres en temps réel. Utilisée efficacement, l'IA peut aider à détecter les anomalies et à classer les causes profondes potentielles par probabilité.
6. Interpréter et Rapporter les Résultats
Élaborez un rapport complet des résultats, contenant les données d'écart pertinentes pour servir de base à une adaptation stratégique. Évaluez les causes profondes suggérées par vos calculs, et déterminez si les variations et déviations sont temporaires ou sont plus profondes et structurelles.
7. Intégrer les Résultats dans la Planification
À partir de votre rapport, définissez clairement les opportunités qui soutiennent la planification future. Assignez des responsables de département pour mettre en œuvre les corrections suggérées, et mettez à jour les prévisions et les référentiels en conséquence.
Comment Interpréter les Écarts Favorables et Défavorables
Le contexte commercial est crucial lors de l'interprétation des écarts, car ils peuvent être favorables ou défavorables. Un écart favorable laisse une entreprise mieux lotie que prévu, tandis qu'un écart défavorable est l'inverse.
Pour une analyse équitable, il est important de considérer la matérialité et la persistance (par exemple, prioriser le ciblage d'un écart petit mais en croissance constante).
Les effets ponctuels peuvent également fausser les résultats, tels que les coûts d'urgence ponctuels, qui ne changent pas vos hypothèses futures (contrairement aux coûts récurrents).
Le contexte est crucial. Certains écarts favorables, par exemple, peuvent suggérer qu'une entreprise investit dans des matériaux bon marché qui conduisent à des gaspillages, ou que certaines zones sont sous-financées.
Meilleures Pratiques et Pièges Courants dans l'Analyse des Écarts
L'analyse des écarts montre aux décideurs pourquoi un écart s'est produit et suggère quoi faire en réponse. Interpréter efficacement les écarts signifie prendre en compte les réalités commerciales et opérationnelles tout en transformant les résultats en décisions.
Bien que se concentrer sur les différences mathématiques entre les chiffres réels et budgétaires soit techniquement correct, les mathématiques de base ne fournissent pas d'informations exploitables. Traiter chaque écart comme un problème est également chronophage et inutile.
Pour éviter ces pièges :
Définissez des seuils de matérialité cohérents
Tenez compte des décalages causés par le calendrier et la saisonnalité (par exemple, en ajustant une base pour tenir compte de l'augmentation des revenus pendant la saison des fêtes)
Évitez les hypothèses et prenez le temps de valider les causes profondes avant de rapporter
Écartez les hypothèses économiques obsolètes de l'analyse
Méthodes et Outils Avancés d'Analyse des Écarts
Pour une efficacité maximale, les équipes de finance et de FP&A doivent aller au-delà de l'analyse traditionnelle et suivre des tactiques sophistiquées. Celles-ci devraient réduire l'enquête manuelle, s'appuyer sur des métriques réelles vs. budget de base, et creuser plus profondément dans les moteurs (sans rendre l'analyse de routine plus complexe).
Trois voies clés incluent l'utilisation :
Analyse budgétaire flexible et basée sur les moteurs
Ponts d'écart et analyse de cascade
Automatisation, données en temps réel et commentaires assistés par l'IA
Analyse Budgétaire Flexible et Basée sur les Moteurs
Utiliser un budget flexible signifie que les budgets sont recalculés aux volumes réels atteints, aidant à maintenir les lignes de coût précises. L'analyse basée sur les moteurs, utilisée conjointement, lie les chiffres déviants à des activités et causes spécifiques.
Par exemple, en utilisant l'analyse basée sur les moteurs, les équipes de finance et de FP&A peuvent lier une baisse des ventes à une réduction de l'intérêt des clients ou à une demande saisonnière, ajoutant du contexte aux résultats.
Ponts d'Écart et Analyse de Cascade
Des outils tels que les ponts d'écart aident à visualiser les parcours entre les budgets et les réels, en tenant compte des moteurs comme étapes intermédiaires. Tout au long du parcours, cette visualisation montre comment des moteurs spécifiques positifs et négatifs influencent un chiffre (comme le bénéfice brut) jusqu'à son réel final.
Les ponts d'écart ou les graphiques en cascade contiennent des barres qui relient les budgets et les réels dans une histoire. Il est important d'avoir une base claire et d'utiliser un codage couleur favorable/défavorable cohérent et un étiquetage pour une référence facile.
Automatisation, Données en Temps Réel et Commentaires Assistés par l'IA
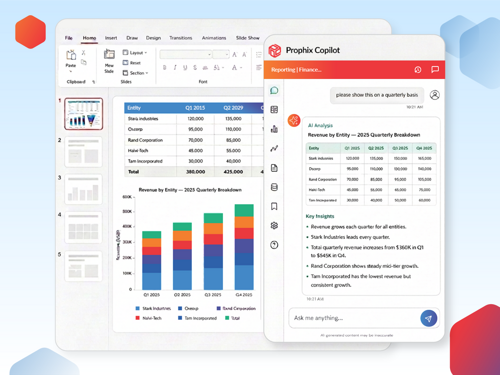
Les équipes de finance et de FP&A utilisent l'automatisation financière et l'IA pour extraire et agréger des données en temps réel pour des analyses d'écart plus précises, efficaces et répétables. Par exemple, des outils et ensembles de données peuvent être intégrés pour regrouper automatiquement les informations dans des sources centralisées sur une base continue.
L'IA peut détecter les anomalies et suggérer les causes probables des écarts en analysant en continu les informations qu'elle extrait, fournissant des commentaires de haut niveau auxquels les équipes appliquent contexte et expertise. L'IA gérée avec soin dans la FP&A augmente l'analyse d'écart plus efficace et ne remplace pas l'expertise des analystes.
Approches Statistiques et Prédictives
Au-delà des budgets flexibles et des ponts d'écart, certaines équipes appliquent des méthodes statistiques comme l'ANOVA à sens unique et à deux sens pour tester si les différences entre plusieurs catégories (par exemple, région, ligne de produits, période) sont statistiquement significatives ou juste du bruit. Associer cela à l'analyse des tendances et à la modélisation prédictive aide les équipes à séparer les moteurs structurels des variations ponctuelles et à prévoir où les écarts sont susceptibles d'apparaître lors du prochain cycle.
Activation Technologique
Un système de planification des ressources d'entreprise (ERP) fournit l'épine dorsale transactionnelle pour l'intégration des données en temps réel, tandis qu'une solution de planification financière alimentée par l'IA superposée peut construire automatiquement des marches de variance de marge opérationnelle; traçant visuellement comment les moteurs de prix, de volume et de coût ont déplacé la marge du budget au réel. Comparer un écart budgétaire fixe à un écart flexible clarifie également si une variation provient de changements de volume ou d'un véritable contrôle des coûts.
Problèmes Courants dans l'Analyse des Écarts
Même les processus d'analyse des écarts bien gérés rencontrent des obstacles récurrents — des décalages de calendrier à la propriété peu claire. Voici les problèmes les plus courants auxquels les équipes financières sont confrontées, et ce qui les cause généralement.
Déconnecté des objectifs et des KPI de la FP&A – L'analyse des écarts perd de sa valeur lorsqu'elle est réalisée comme un exercice autonome au lieu d'être liée à l'état financier et aux KPI, comme la marge opérationnelle, que la direction suit réellement.
Absence d'une technique de cadrage cohérente – Sans un cadre répétable pour catégoriser et prioriser les écarts, les équipes réexaminent les mêmes questions chaque période au lieu d'appliquer une politique standard pour ce qui doit être étudié.
Faible collaboration inter-équipes – Les écarts majeurs touchent souvent plus d'un département, et sans contribution des parties prenantes concernées, l'analyse des causes profondes stagne ou aboutit à la mauvaise explication.
Confusion entre analyse des écarts et analyse des flux – Les deux se chevauchent mais ne sont pas identiques et les équipes appliquent parfois la logique de flux période sur période à une question budget vs. réel, brouillant le référentiel.
Processus manuel, pas d'outils d'analyse des écarts – S'appuyer sur des feuilles de calcul statiques au lieu d'outils dédiés rend plus difficile la détection précoce des écarts de marge opérationnelle ou l'extraction d'études de cas sur la façon dont des écarts similaires ont été résolus lors des périodes précédentes.
Conclusion : Transformer l'Analyse des Écarts en Meilleures Décisions
L'analyse des écarts ne consiste pas simplement à calculer la différence entre les budgets et les réels, mais à identifier des écarts de performance spécifiques et leurs moteurs.
Avec l'analyse des causes profondes, les équipes de finance et de FP&A peuvent développer des recommandations qui informent une planification plus durable et axée sur la croissance.
Et, avec des données fiables agrégées en temps réel, explorer les moteurs et les causes profondes est moins difficile et chronophage.
Vous souhaitez explorer comment l'automatisation de l'analyse des écarts conduit à une prise de décision plus compétitive ? Prenez une démo Prophix One™ aujourd'hui.
FAQs
Q1. Qu'est-ce qui rend les résultats de l'analyse des écarts trompeurs ?
Les résultats de l'analyse des écarts peuvent devenir trompeurs si les données de référence sont obsolètes ou si les prévisions sont trop optimistes. De plus, un reporting et une intégration de données incohérents entre les plateformes peuvent entraîner des erreurs techniques.
Q2. Pourquoi deux équipes obtiennent-elles parfois des chiffres d'écart différents pour la même période ?
Deux équipes de finance ou de FP&A obtenant des chiffres d'écart différents peuvent suivre des référentiels différents ou catégoriser les coûts différemment. Ou tirent des données de systèmes différents sur des périodes différentes. Une équipe peut utiliser un budget fixe et une autre une prévision glissante, et il peut également y avoir des différences dans le moment où les chiffres réels sont extraits des livres.
Q3. Que faire si un écart se répète chaque mois ?
Les écarts récurrents suggèrent qu'il y a des erreurs de prévision ou de budgétisation sous-jacentes, par exemple, celles qui n'ont pas été ajustées avec la hausse des coûts des fournisseurs. Les écarts récurrents peuvent également indiquer des problèmes structurels, et les budgets doivent être ajustés.
Q4. Que faire lorsqu'un écart semble inhabituel, mais que la cause n'est pas claire ?
Dans ce scénario, analysez toujours l'intégrité des données et des systèmes pour vous assurer qu'il n'y a pas d'erreurs comptables ou techniques. Ensuite, examinez les hypothèses budgétaires initiales et essayez de contextualiser la cause (par exemple, est-ce un événement isolé, ou y a-t-il eu des changements permanents dans vos opérations ?).